Expert Insights
Lohnausweis Schweiz: Ziffern, Fristen und die häufigsten Fehler
Von Dominique Hättenschwiler
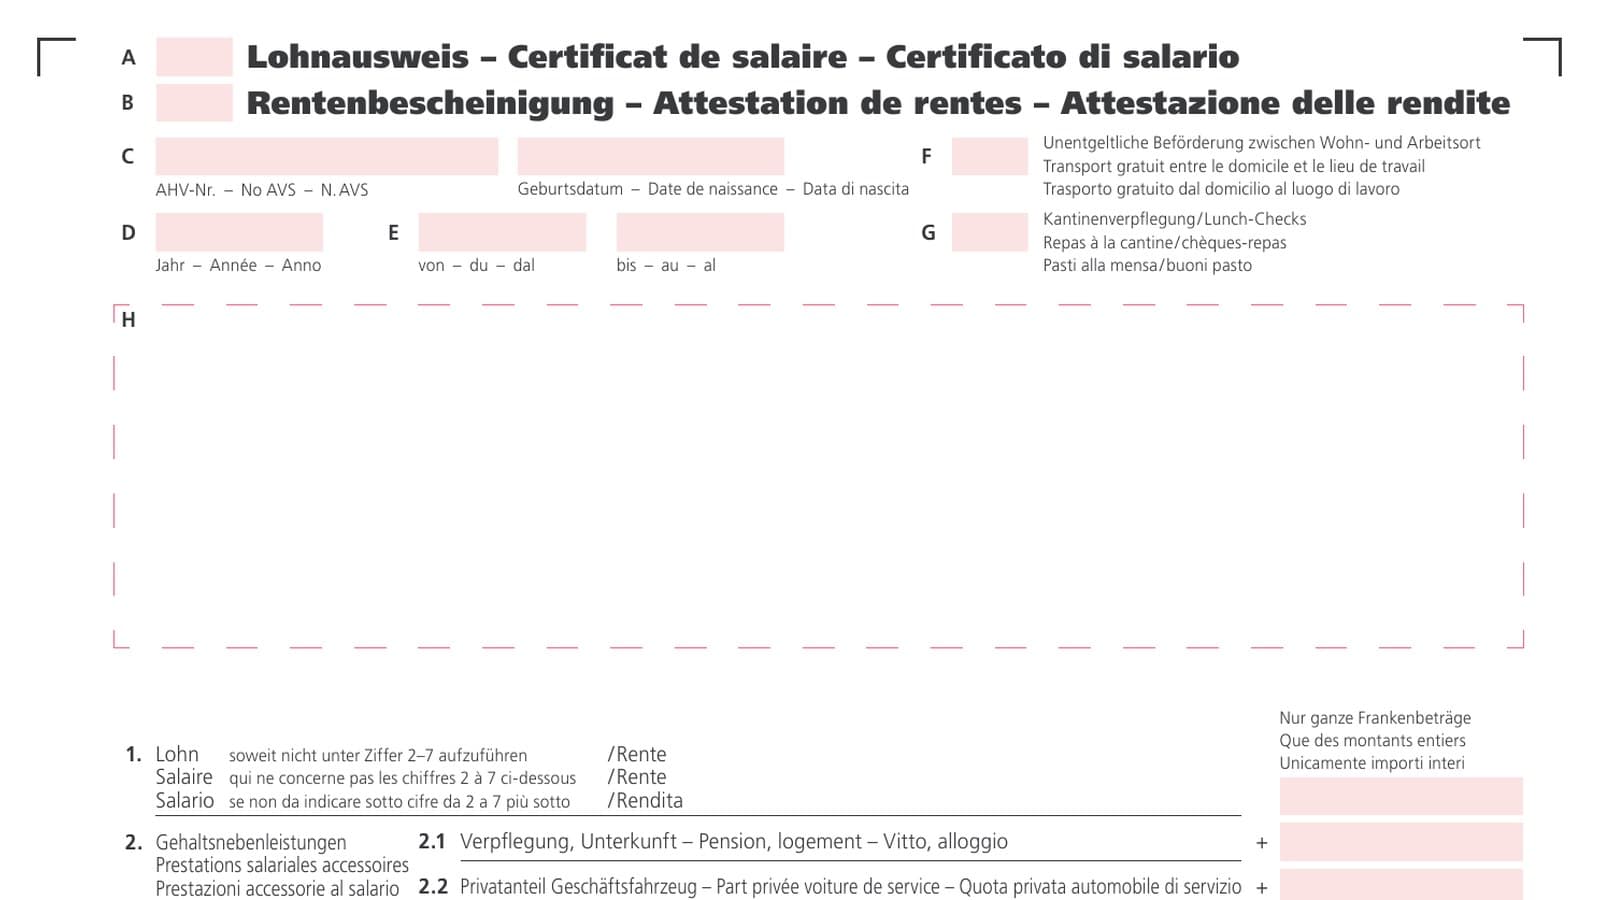
Der Lohnausweis: klein in der Form, gross in der Wirkung.
Jedes Jahr im Januar dasselbe — und trotzdem passieren immer wieder die gleichen Fehler. Was viele unterschätzen: Der Lohnausweis ist eine Urkunde im strafrechtlichen Sinn (Art. 110 StGB). Ein falscher Eintrag kann als Steuerhinterziehung oder Urkundenfälschung qualifiziert werden — Arbeitgeber und Arbeitnehmer haften grundsätzlich gleichermassen.
Wer den Lohnausweis als reine Formalität behandelt, unterschätzt das Risiko. Eine saubere Lohnbuchhaltung über das ganze Jahr ist die beste Vorbereitung auf den Januar.
Fristen: Wann muss der Lohnausweis fertig sein?
Der Lohnausweis ist jährlich für das Kalenderjahr auszustellen und umfasst sämtliche Leistungen, die dem Arbeitnehmer in diesem Jahr zugeflossen sind. Bei Austritt, Wegzug oder Todesfall ist er sofort auszustellen.
Eine bundesweit einheitliche «Ablieferungsfrist Ende Januar» steht nicht wörtlich in der ESTV-Wegleitung — in der Praxis ist der Januar dennoch der entscheidende Monat:
- Die Lohndeklaration an die AHV-Ausgleichskasse ist in der Regel bis Ende Januar fällig. Der Lohnausweis entsteht idealerweise parallel daraus.
- Viele Kantone erwarten die Übermittlung bzw. die Verfügbarkeit der Lohnausweise zeitnah im Januar, damit Mitarbeitende ihre Steuererklärung machen können.
- Wo möglich, sollte die Übermittlung digital erfolgen (z. B. über Swissdec/ELM bzw. eLohnausweis).
Praxisregel: Plane den Lohnausweis nicht als Januar-Projekt, sondern als Abschluss einer laufend gepflegten Payroll.
Die wichtigsten Ziffern auf einen Blick
Der offizielle Lohnausweis (Formular 11 der ESTV) ist in nummerierte Felder gegliedert. Für KMU sind vor allem diese Ziffern relevant:
- Ziffer 1 — Lohn
Barlohn inkl. Zulagen, 13. Monatslohn und vertraglich vereinbarte Zusatzentschädigungen. Hier landet der Kern der Entlöhnung. - Ziffer 2.1 — Verpflegung / Unterkunft
Naturalleistungen, wenn der Arbeitgeber Verpflegung oder Unterkunft stellt. - Ziffer 2.2 — Privatanteil Geschäftsfahrzeug
Pauschal in der Regel 0,9 % des Kaufpreises pro Monat (inkl. Sonderausstattung, exkl. MWST), mindestens CHF 150/Monat bei günstigeren Fahrzeugen. Zusätzlich Feld F ankreuzen, wenn die Pauschale den Arbeitsweg abdeckt. Alternative: effektive Erfassung mit Bordbuch. - Ziffer 2.3 — Andere geldwerte Vorteile
Sachleistungen, Vergünstigungen, Beiträge an den Arbeitsweg, Marktwert eines GA ohne geschäftliche Notwendigkeit u. Ä. - Ziffer 3 — Unregelmässige Leistungen
Bonus, Gratifikation, Gewinnbeteiligung — hier ist die korrekte Jahresabgrenzung entscheidend. - Ziffer 5 — Mitarbeiterbeteiligungen
Optionen, Aktien und ähnliche Beteiligungen; genehmigte Pläne mit Hinweis in Ziffer 15. - Ziffer 13 — Spesen
13.1 effektive Spesen (Kreuz bzw. Betrag je nach Fall), 13.2 Pauschalspesen. Pauschalen sind nur dann abschliessend steuerfrei, wenn ein behördlich genehmigtes Spesenreglement vorliegt. - Ziffer 15 — Bemerkungen
Genehmigungsvermerke zum Spesenreglement, Hinweise zu mehreren Ausweisen, Spezialfälle Fahrzeug («Privatanteil im Veranlagungsverfahren abzuklären») und weitere Klarstellungen.
Die aktuelle Wegleitung und die FAQ der ESTV sind die verbindliche Grundlage — Kantone können zusätzliche Einreichungswege vorgeben.
Die häufigsten Fehler in der Praxis
1. Fahrzeuganteil unterschätzt oder weggelassen
Auch bei kaum privater Nutzung ist der Privatanteil in der Regel zu deklarieren. Typischer Wert: 0,9 % des Kaufpreises pro Monat. Wer das Feld leer lässt, riskiert eine Nachbelastung beim Mitarbeitenden — und Rückfragen beim Arbeitgeber.
Beispiel: Kaufpreis CHF 43’000 → 12 × CHF 387 = CHF 4’644 im Lohnausweis. Bei Leasing zählt der Barkaufpreis gemäss Vertrag.
2. Geldwerte Vorteile vergessen
Sachleistungen, Vergünstigungen, Beteiligungen oder ein privat nutzbares ÖV-Abo sind steuerbar. Sie gehören je nach Art in Ziffer 2.3, 3 oder 5 — nicht «nebenbei» in die Lohnbuchhaltung ohne Abbildung im Ausweis.
3. Pauschalspesen ohne genehmigtes Reglement
Pauschalspesen sind nur abschliessend steuerfrei, wenn ein behördlich genehmigtes Spesenreglement vorliegt. Dann gehören die Pauschalen in Ziffer 13.2 und in Ziffer 15 der Vermerk mit Kanton und Genehmigungsdatum. Ohne Genehmigung droht die Umqualifikation in Lohn.
4. Variable Lohnteile falsch abgegrenzt
Bonus und Gewinnbeteiligung sind ein Klassiker der Jahresabgrenzung: Massgebend ist grundsätzlich der Zufluss im Kalenderjahr. Wer den Bonus «für 2025» erst im Februar 2026 auszahlt, muss die Periode im Lohnausweis korrekt treffen — sonst stimmen Steuererklärung der Mitarbeitenden und Arbeitgeberdeklaration nicht überein.
Was du als Arbeitgeber jetzt prüfen solltest
- Sind Fahrzeugflotte, Spesenreglement und Beteiligungspläne dokumentiert und im Payroll-System hinterlegt?
- Werden geldwerte Vorteile laufend erfasst — nicht erst bei der Ausweiserstellung?
- Ist klar, welche Boni welchem Kalenderjahr zuzuordnen sind?
- Können die Ausweise digital erzeugt und, wo möglich, an die Steuerverwaltung übermittelt werden?
Fazit
Der Lohnausweis ist kein Formular zum Abhaken, sondern ein strafrechtlich relevantes Dokument mit direkter Wirkung auf die Steuererklärung deiner Mitarbeitenden. Wer Ziffern, Fristen und die klassischen Fehlerquellen kennt, vermeidet Januar-Stress und teure Korrekturen.
Wir erstellen Lohnausweise direkt aus der laufenden Lohnbuchhaltung — inklusive Quellensteuer, Fahrzeuganteil und Spesen — und übermitteln sie, wo möglich, digital.
Mehr zu Lohn & Payroll · Steuerleistungen · Kostenloses Erstgespräch buchen
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuer- oder Rechtsberatung. Grundlage sind die ESTV-Wegleitung und FAQ zum Lohnausweis (Steuerperioden ab 2026).